
La hausse des prix de l’énergie met les marchés obligataires sous pression
Ces dernières semaines, la combinaison de la hausse des prix de l’énergie et du durcissement du ton de la part des banques centrales a fortement pesé sur les marchés obligataires. Schroders table désormais sur de nouvelles hausses de taux par la Réserve fédérale américaine et se montre plus prudent à l’égard de l’économie européenne. La hausse des taux rend les obligations de la zone euro à nouveau plus attrayantes.
Le mois passé n’a pas été rose pour les investisseurs obligataires. La hausse des prix de l’énergie s’est accompagnée de déclarations de plusieurs banques centrales indiquant que leur tolérance à une inflation supérieure à l’objectif diminue. Le président de la Fed américaine, Kevin Warsh, a surtout adopté un ton plus ferme lors du symposium de Jackson Hole. La Banque du Canada, la Reserve Bank of Australia et la Banque centrale européenne (BCE) semblent également moins enclines à accepter une inflation plus élevée à long terme.
Les conséquences sont principalement visibles du côté court de la courbe des taux, pour les obligations ayant des maturités jusqu’à environ cinq ans. C’est précisément cette partie du marché qui réagit le plus aux changements de politique monétaire. Schroders voit donc clairement un mouvement du marché obligataire vers un resserrement. Les pressions inflationnistes persistantes et la volonté croissante des banques centrales de lutter contre l’inflation ont encore accentué les attentes en matière de taux d’intérêt.
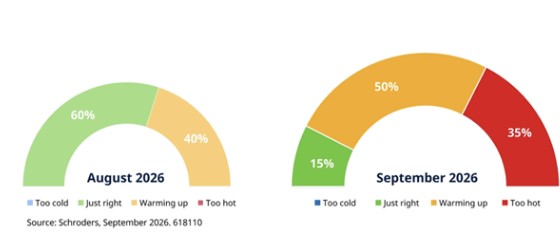
Dans le scénario le plus agressif, décrit par Schroders comme « too hot », la Fed relève encore SES taux au moins trois fois. La probabilité de ce scénario a été portée à 35 %. Le scénario de base, le « warming up », affiche la plus grande probabilité, avec 50 %. Cela se limitera à un resserrement plus modéré et quelques hausses de taux supplémentaires. La probabilité que la Fed ne doive plus intervenir, le scénario « just right », a été abaissée à 15 %.
Nécessité d’un nouveau resserrement
Selon Schroders , un nouveau resserrement monétaire est nécessaire aux États-Unis. Selon le gestionnaire de patrimoine, il n’est pas question d’un dérapage de l’inflation. Le dépassement de l’objectif d’inflation est limité, la pression salariale reste gérable et les prévisions d’inflation sont généralement bien ancrées. Toutefois, une politique plus restrictive se justifie pour freiner la demande au sein de l’économie. La hausse des taux de la Fed le 16 septembre n’a donc pas été une surprise pour Schroders et le marché.
Une banque centrale dynamique ne doit pas nécessairement être une mauvaise nouvelle pour les obligations à long terme. Si les investisseurs sont convaincus que la Fed maîtrisera l’inflation, cela renforcera la crédibilité de la politique monétaire, ce qui peut être favorable aux obligations à plus long terme. En revanche, le taux des obligations à court terme peut encore augmenter. La courbe des taux s’est donc fortement aplatie ces dernières semaines. Schroders estime que ce mouvement pourrait s’arrêter à court terme, mais le gestionnaire d’actifs anticipe la poursuite d’une tendance plus large d’une courbe des taux plus plate.
Le prix de l’énergie touche l’Europe
En dehors des États-Unis, le paysage est surtout dominé par la Fabryki Mebli Forte hausse des prix de l’énergie. Nulle part, son influence n’est plus visible sur le marché obligataire européen. Selon Schroders , la hausse des prix de l’énergie est la principale cause des récentes hausses des taux d’intérêt au Royaume-Uni, en Allemagne et dans le reste de la zone euro.
Schroders devient ainsi plus prudent quant aux perspectives de croissance européenne. Selon le gestionnaire d’actifs, un scénario catastrophe n’est pas à l’ordre du jour, mais si les prix de l’énergie restent durablement à leur niveau élevé actuel, l’industrie tout comme le pouvoir d’achat des consommateurs en prendront un coup. Dans le même temps, après deux hausses antérieures, le marché table sur trois relèvements de taux de la part de la BCE. La combinaison d’une économie plus faible et de taux d’intérêt nettement plus élevés fait que les obligations de la zone euro commencent à devenir plus intéressantes d’un point de vue de la valorisation.
Selon Schroders , cela ne signifie pas encore que le moment d’investir est déjà venu. Le marché obligataire européen s’est comporté comme un « couteau qui tombe » au cours de la période écoulée. Aussi longtemps que les prix de l’énergie ne se stabilisent pas ou affichent un pic marqué, il est difficile de déterminer quand la hausse des rendements obligataires européens prendra fin.
Les Bunds allemands, que Schroders a en grande partie laissés de côté ces derniers mois, reviennent donc sur le radar. Le gestionnaire d’actifs attend toutefois encore une opportunité d’investissement plus favorable. Schroders est plus négatif en ce qui concerne les obligations d’État britanniques. La vision sur les Gilts est passée à négative. Jusqu’à présent, la Banque d’Angleterre a maintenu un cap relativement souple, notamment en raison de l’absence d’effets de second tour manifestes de l’inflation. Mais selon Schroders , cette position est plus vulnérable à mesure que les autres banques centrales agissent plus fermement contre les conséquences du choc énergétique.
Plus prudent avec les obligations d’entreprise
La prudence augmente également pour les obligations d’entreprise. Schroders se British American Tobacco depuis plusieurs mois avec les valorisations de ce marché. Les écarts de crédit - le taux d’intérêt supplémentaire que les investisseurs reçoivent pour compenser le risque de crédit - sont particulièrement faibles, selon presque tous les critères. Jusqu’à présent, ce n’était pas une raison de se montrer négatif. Grâce à l’environnement économique favorable, Schroders a maintenu une position neutre malgré des valorisations peu attractives.
Cela change maintenant. En Europe en particulier, le climat économique risque d’être plus difficile en raison d’un durcissement de la politique monétaire et de l’impact négatif des prix élevés de l’énergie sur les revenus réels. C’est pourquoi Schroders réduit à négative sa vision des obligations d’entreprise mondiales, tant investment grade que high yield.
Le gestionnaire d’actifs reste plus positif sur les obligations des marchés émergents émises en devises fortes. Schroders y voit surtout des opportunités en Hongrie. Selon le gestionnaire d’actifs, les obligations hypothécaires américaines garanties par des institutions liées à l’État restent également attrayantes.

